
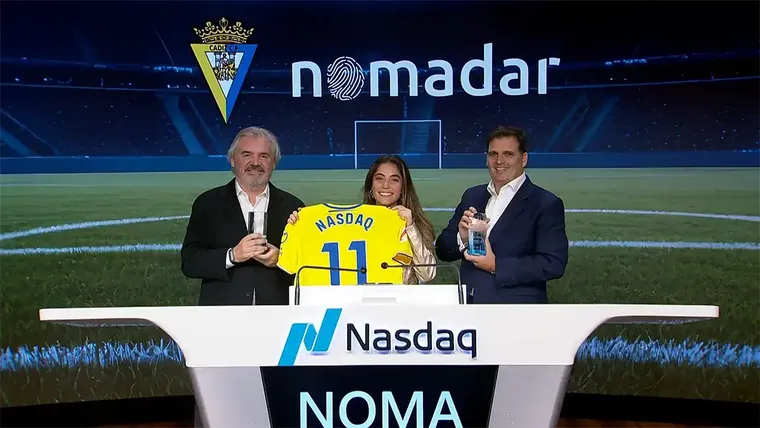
Nomadar reconoce "dudas sustanciales" sobre su continuidad a tres días de la junta que abrirá el camino para controlar el Cádiz CF
La compañía estadounidense, que tenía 312.872 dólares en caja al cierre de septiembre, incumplió el vencimiento de una deuda y reconoce que un inversor dejó de aportar financiación
Síguenos en Google
Nomadar Corp, la hasta ahora filial tecnológica del Cádiz y que pasará a convertirse en matriz de la entidad cadista, reconoce dudas sustanciales sobre su capacidad para continuar operando durante los próximos doce meses.
La advertencia aparece en sus últimas cuentas, presentadas ante la Comisión de Bolsa y Valores de Estados Unidos (SEC), a solo tres días de la junta general de accionistas que abrirá el camino para que la compañía llegue a controlar el club cadista.
El acuerdo se alcanzó el 9 de noviembre, apenas once días antes de la junta general en la que los accionistas cadistas deberán votar el primer paso de la reorganización empresarial.
La información figura en el informe financiero trimestral presentado por Nomadar el lunes 16 de noviembre ante la Comisión de Bolsa y Valores de Estados Unidos (SEC), al que ha tenido acceso Cádiz Directo.


El documento revela nuevas dificultades de financiación en una compañía que también reconoce dudas sustanciales sobre su capacidad para continuar operando durante los doce meses posteriores a la emisión de sus estados financieros.
La sociedad cerró septiembre con 312.872 dólares en efectivo, pérdidas de 2.835.997 dólares durante los nueve primeros meses del año y un déficit acumulado de 7.015.868 dólares. Sin embargo, estas cifras no reflejan por sí solas todos sus recursos, ya que Nomadar contabilizaba también derechos de cobro y otros activos corrientes.
Una deuda cuyo vencimiento se ha aplazado dos veces
Los problemas con Yorkville no comenzaron en octubre. Los pagarés convertibles emitidos por Nomadar tenían inicialmente como fecha de vencimiento el 20 de mayo de 2026, pero la empresa no atendió los pagos en los términos previstos.
En julio, ambas partes acordaron una primera prórroga hasta el 10 de octubre, acompañada de una comisión de 50.000 dólares. Durante los meses siguientes, Nomadar efectuó distintos pagos parciales y parte de la deuda se convirtió en acciones.
Sin embargo, llegado el 10 de octubre, la compañía tampoco consiguió liquidar las cantidades pendientes. El informe presentado ante la SEC reconoce expresamente este incumplimiento, aunque señala que Yorkville no exigió el vencimiento anticipado de la deuda.
Finalmente, el 9 de noviembre se acordó extender nuevamente el plazo hasta el 31 de diciembre de 2026. Tras un pago parcial y una conversión de deuda en acciones efectuados durante octubre, el principal pendiente quedó situado en 364.417 dólares, según la documentación consultada por este medio.
Nomadar deberá afrontar, por tanto, un nuevo vencimiento antes de que termine el año, mientras continúa buscando financiación para sus operaciones y proyectos.
Un inversor dejó de aportar dinero en agosto
El informe recoge otra dificultad adicional. Un inversor que se había comprometido a adquirir acciones de Nomadar mediante una serie de desembolsos dejó de financiar los tramos previstos a partir de agosto.
La compañía señala que permanecían aproximadamente 830.000 dólares pendientes dentro de ese acuerdo y reconoce que no existe garantía de que llegue a recibirlos. También indica que está evaluando los derechos que le corresponden ante la interrupción de los pagos.
Este contratiempo resulta especialmente relevante porque Nomadar identifica la captación de nuevos fondos, mediante ampliaciones de capital o financiación ajena, como una de las condiciones necesarias para mantener su actividad.
La empresa reconoce que sus planes actuales no permiten despejar las dudas sustanciales sobre su continuidad. La advertencia no equivale a una declaración de insolvencia ni implica necesariamente que vaya a cesar sus operaciones, pero sí refleja una incertidumbre financiera reconocida por la propia compañía.
Millones pendientes de cobro entre sociedades relacionadas
La situación patrimonial de Nomadar también presenta particularidades. Aunque a 30 de septiembre declaraba un fondo de maniobra positivo de 4.035.500 dólares, una parte muy importante de sus activos corrientes estaba formada por cantidades pendientes de cobro a otras sociedades.
Entre ellas figuraban un préstamo de aproximadamente 4,4 millones de dólares a Sport City Cádiz, operaciones por dos millones de dólares con una empresa vinculada a uno de sus inversores y el anticipo de 512.401 dólares a una sociedad propiedad de uno de sus directivos para actividades relacionadas con el Cádiz CF, del que ya ha informado Cádiz Directo.
Estas cantidades estaban contabilizadas como activos y no pueden considerarse pérdidas ni créditos incobrables sin información adicional. No obstante, su peso en el balance pone de relieve la importancia que tiene para Nomadar recuperar los importes pendientes.
La junta del viernes y el futuro del Cádiz CF
Este escenario financiero adquiere especial trascendencia ante la junta general del viernes 20 de noviembre. Los accionistas del Cádiz CF deberán pronunciarse sobre la escisión parcial financiera inversa a favor de Sport City Cádiz, primera fase de una reorganización que contempla situar posteriormente a Nomadar como sociedad matriz del club.
La aprobación de la escisión no supondría por sí sola que Nomadar pasase a controlar inmediatamente el Cádiz CF. Serían necesarias otras operaciones societarias para completar el proceso.
Sin embargo, la decisión se plantea cuando la compañía estadounidense reconoce problemas de financiación, vencimientos aplazados y dudas sobre su continuidad. Su capacidad para sostener la actividad y los proyectos previstos constituye, por tanto, una cuestión relevante para valorar el futuro de la estructura empresarial en la que pretende integrarse el Cádiz CF.